

Mit den Festlegungen zum künftigen Regulierungsrahmen hat die Bundesnetzagentur die Systematik der Kapitalverzinsung grundlegend verändert. Ab der fünften Regulierungsperiode wird die kalkulatorische Gesamtkapitalverzinsung auf Grundlage eines pauschalierten gewichteten Kapitalkostensatzes, des Weighted Average Cost of Capital, ermittelt. Die kalkulatorische Eigenkapital- und Fremdkapitalquote wird dabei unabhängig von der tatsächlichen Finanzierungsstruktur des jeweiligen Netzbetreibers mit 40 beziehungsweise 60 % vorgegeben.
Die neue Systematik soll nach der Vorstellung der Bundesnetzagentur eine sachgerechte und zugleich administrativ vereinfachte Kapitalverzinsung gewährleisten. Innerhalb des WACC-Ansatzes bestehen jedoch unterschiedliche Regelungen für das bis einschließlich des Basisjahres aktivierte Bestandsvermögen und für spätere Neuinvestitionen. Diese Differenzierung kann dazu führen, dass bereits eine geringfügige zeitliche Verschiebung der Fertigstellung einer Investition erhebliche Auswirkungen auf die Erlösobergrenzen einer gesamten Regulierungsperiode hat.
Dies ist insbesondere vor dem Hintergrund bedeutsam, dass die für die fünfte Regulierungsperiode Gas konsultierte Kapitalverzinsung von weiten Teilen der Branche als nicht auskömmlich angesehen wird. Vor diesem Hintergrund gewinnt die Frage an Bedeutung, ob und in welchem Umfang der Zeitpunkt der erstmaligen Aktivierung eines Anlagegutes die regulatorische Behandlung der Investition beeinflusst. Das nachfolgende Beispiel untersucht die Auswirkungen auf die Erlösobergrenzen der fünften Regulierungsperiode Gas von 2028 bis 2032. Die Überlegungen gelten dem Grunde nach gleichermaßen für Stromnetzbetreiber, wobei die abweichenden Basis- und Periodenjahre zu berücksichtigen sind.
Ausgangssachverhalt
Betrachtet wird eine betriebsnotwendige Investition in das Gasverteilernetz mit Anschaffungs- und Herstellungskosten von 1 Mio. €. Die kalkulatorische Nutzungsdauer wird vereinfachend mit 40 Jahren angenommen. Daraus ergibt sich eine jährliche kalkulatorische Abschreibung von 25 T€.
Verglichen werden zwei Sachverhalte:
Variante 1: Fertigstellung im Basisjahr
Die Investition wird am 15. Dezember 2025 fertiggestellt und im Sachanlagevermögen aktiviert. Das Anlagegut gehört damit ab der fünften Regulierungsperiode zum Bestandsvermögen.
Variante 2: Fertigstellung nach dem Basisjahr
Die Investition wird zum 31. Dezember 2025 noch als Anlage im Bau ausgewiesen. Die technische Fertigstellung und die Umbuchung in das fertiggestellte Sachanlagevermögen erfolgen am 15. Februar 2026. Das Anlagegut gilt damit als Neuinvestition des Anschaffungsjahres 2026.
Unterschiedliche Fremdkapitalverzinsung von Bestandsvermögen und Neuinvestitionen
Für das Bestandsvermögen wird der Fremdkapitalzinssatz vor Beginn der Regulierungsperiode festgelegt. Grundlage ist der arithmetische Durchschnitt der letzten sieben abgeschlossenen Kalenderjahre der von der Bundesnetzagentur ausgewählten Kapitalmarktreihe („LSEG BBB EUR Utilities Sector Curve“). Der so ermittelte Fremdkapitalzinssatz bleibt für die gesamte Regulierungsperiode unverändert.
Für Neuinvestitionen sieht die Festlegung dagegen einen anschaffungsjahrbezogenen Fremdkapitalzinssatz vor. Im Kapitalkostenaufschlag ist der Jahreswert der maßgeblichen Kapitalmarktreihe aus dem Kalenderjahr der erstmaligen Aktivierung des fertiggestellten Anlagegutes anzuwenden. Dieser Zinssatz wird anschließend für das jeweilige Anlagegut festgeschrieben. Frühere Aktivierungen derselben Investition als Anlage im Bau bleiben bei der Bestimmung des Anschaffungsjahres der Fertiganlage ausdrücklich außer Betracht (vgl. Festlegung von Methoden für die Ermittlung eines pauschalierten Kapitalverzinsungssatzes, Az. GBK-25-02-3#1, 8. Dezember 2025, Tz. 298).
Die Bundesnetzagentur hat sich damit weder für eine vollständige Fixierung noch für eine umfassende Dynamisierung der Fremdkapitalverzinsung entschieden. Vielmehr entsteht ein hybrides System:
- Für Investitionen bis einschließlich des Basisjahres gilt ein über sieben Jahre geglätteter und für die Regulierungsperiode fixierter Fremdkapitalzinssatz.
- Für Investitionen nach dem Basisjahr gilt grundsätzlich der aktuelle Jahreswert der Zinsreihe im jeweiligen Anschaffungsjahr.
Diese Vorgehensweise ist administrativ nachvollziehbar, führt aber an der Grenze zwischen Basisjahr und erstem Folgejahr zu einem erheblichen Stichtagseffekt. Wirtschaftlich weitgehend vergleichbare Investitionen können während der gesamten folgenden Regulierungsperiode unterschiedlichen Fremdkapitalzinssätzen unterliegen, obwohl zwischen ihren Fertigstellungszeitpunkten lediglich wenige Wochen liegen.
Modellhafte Wirkung auf die Kapitalkosten
Für das Bestandsvermögen wird entsprechend dem Konsultationsentwurf zur WACC-Festlegung Gas ein kalkulatorischer Fremdkapitalzinssatz von 2,43 % angesetzt. Für das Anschaffungsjahr 2026 wird ein Jahreswert derselben Kapitalmarktreihe von 4,20 % unterstellt. Daraus ergibt sich eine Differenz des Fremdkapitalzinssatzes von 1,77 Prozentpunkten. Gewichtet mit der regulatorisch vorgegebenen Fremdkapitalquote von 60 % erhöht sich der Gesamtkapitalkostensatz (WACC) um 1,062 Prozentpunkte.
Die Auswirkungen werden nachfolgend anhand des fiktiven Rechenbeispiels (Investition von 1 Mio. €; kalkulatorische Nutzungsdauer 40 Jahre) untersucht. Variante 1 unterstellt die Fertigstellung im Basisjahr 2025 und einen Fremdkapitalzinssatz von 2,43 %. In Variante 2 wird die Investition zum 31. Dezember 2025 noch als Anlage im Bau ausgewiesen und erst 2026 fertiggestellt.
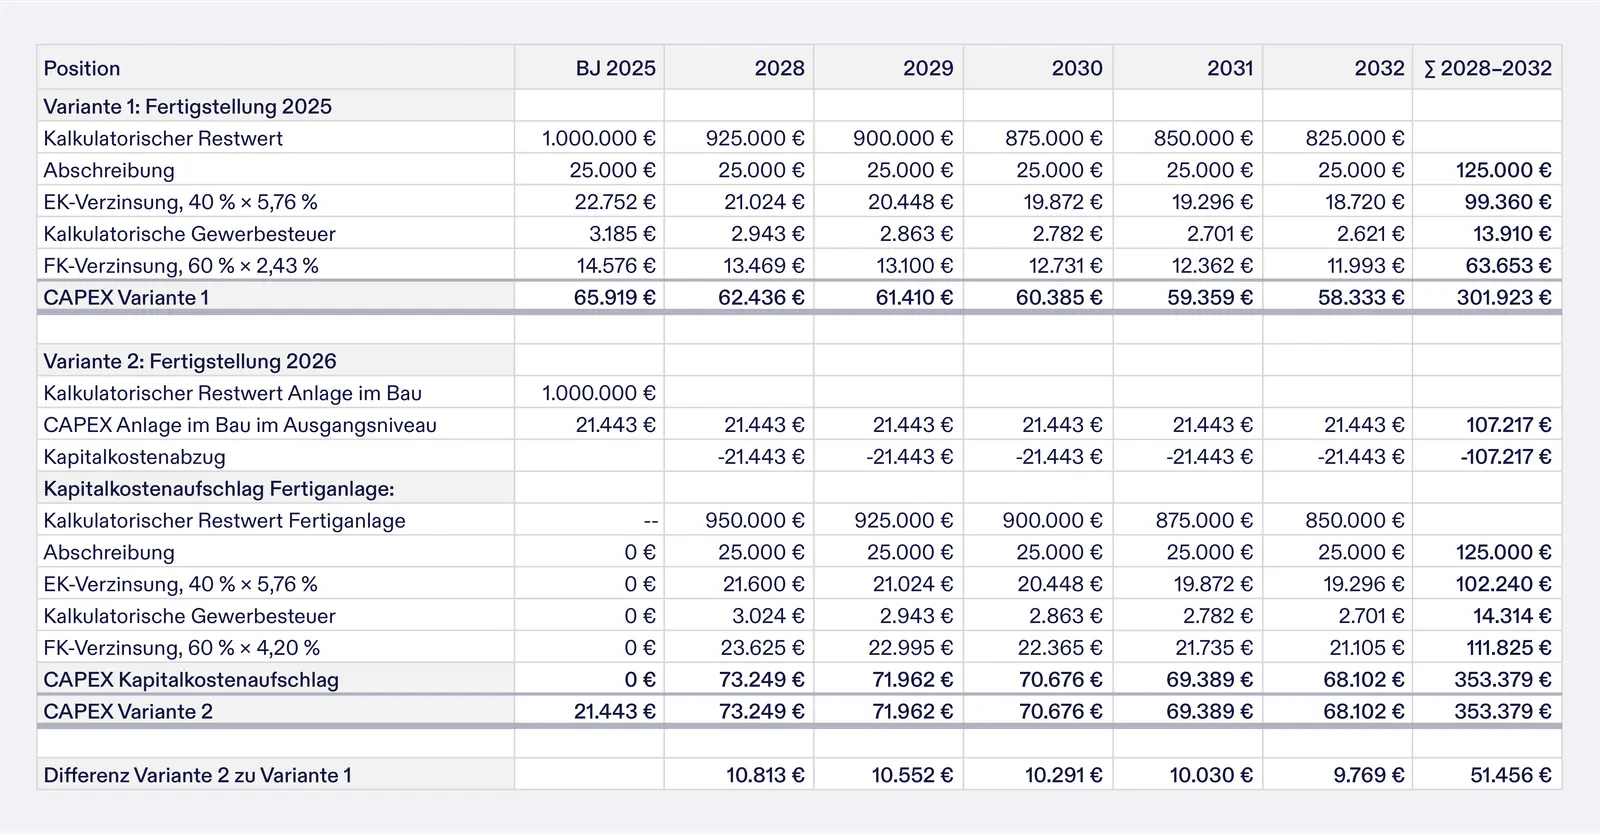
Im Ergebnis liegen die Kapitalkosten der Variante 2 über die fünfte Regulierungsperiode um rund 51 T€ über denen der Variante 1. Die Differenz resultiert im Wesentlichen aus dem höheren Fremdkapitalzinssatz. Die Auswirkungen der geringfügig abweichenden Restwerte auf Eigenkapitalverzinsung und kalkulatorische Gewerbesteuer sind demgegenüber von untergeordneter Bedeutung; die Abschreibungsbeträge sind im betrachteten Zeitraum 2028 bis 2032 identisch.
Die Modellrechnung unterstellt einen Effizienzwert von 100 %. In diesem Fall werden die im Ausgangsniveau enthaltenen Kapitalkosten keinem Abbaupfad unterworfen. Neben der unterschiedlichen Kapitalverzinsung entsteht daher kein zusätzlicher Effekt auf die Erlösobergrenzen.
Für Netzbetreiber mit einem Effizienzwert von weniger als 100 % kann sich das Ergebnis jedoch verändern. In diesem Fall ist zusätzlich zu untersuchen, wie sich die im Basisjahr enthaltenen Kapitalkosten auf den Effizienzwert und den Abbau ineffizienter Kostenanteile auswirken.
Auswirkungen auf den Effizienzvergleich
Neben der Kapitalverzinsung kann der Aktivierungszeitpunkt auch den Effizienzvergleich beeinflussen. Dieser zweite Effekt ist ausschließlich für Netzbetreiber relevant, die am sogenannten Regelverfahren teilnehmen.
Im Effizienzvergleich werden die Kosten eines Netzbetreibers als Input den Parametern seiner Versorgungsaufgabe gegenübergestellt. Die Bundesnetzagentur verwendet hierzu die Data Envelopment Analysis und die Stochastic Frontier Analysis. Die individuelle Effizienz wird relativ zur Effizienzgrenze der einbezogenen Netzbetreiber bestimmt. Eine isolierte Zuordnung einzelner Kostenpositionen zu effizienten oder ineffizienten Kosten erfolgt nicht.
Gleichwohl ist der Wirkungszusammenhang ökonomisch eindeutig: Erhöhen sich bei unveränderten Output- und Strukturparametern die in den Effizienzvergleich eingehenden Aufwandsparameter, verschlechtert sich grundsätzlich das Verhältnis von Aufwand und Versorgungsaufgabe. Wie stark sich dies auf den individuellen Effizienzwert auswirkt, kann nur unternehmensindividuell und unter Berücksichtigung der jeweils verwendeten Vergleichsparameter, der relativen Position zu anderen Netzbetreibern sowie der Ergebnisse der unterschiedlichen Effizienzvergleichsmodelle bestimmt werden.
Bei einer Fertigstellung im Basisjahr ist die jährliche Abschreibung von 25 T€ bereits im Ausgangsniveau enthalten. Bei einem Ausweis als Anlage im Bau fällt im Basisjahr noch keine Abschreibung auf die Fertiganlage an. Die Abschreibung der erst 2026 fertiggestellten Anlage wird ab dem Folgejahr über den Kapitalkostenaufschlag berücksichtigt und ist damit nicht Bestandteil des im Basisjahr bestimmten Aufwandsparameters.
Für die Modellrechnung wird vereinfachend unterstellt, dass sich 50 % der zusätzlichen Abschreibung im Basisjahr in einem höheren ineffizienten Kostenanteil niederschlagen. Der modellhafte zusätzliche ineffiziente Kostenanteil beträgt damit:
25 T€ × 50 % = 12,5 T€
Während die Kapitalkosten der nach dem Basisjahr fertiggestellten Anlage über den Kapitalkostenaufschlag grundsätzlich vollständig berücksichtigt werden, unterliegt der als ineffizient eingeordnete Anteil der Basisjahrkosten dem Abbaupfad. Bei einer gleichmäßigen Verteilung des Abbaus über drei Jahre ergibt sich folgende vereinfachte Wirkung:
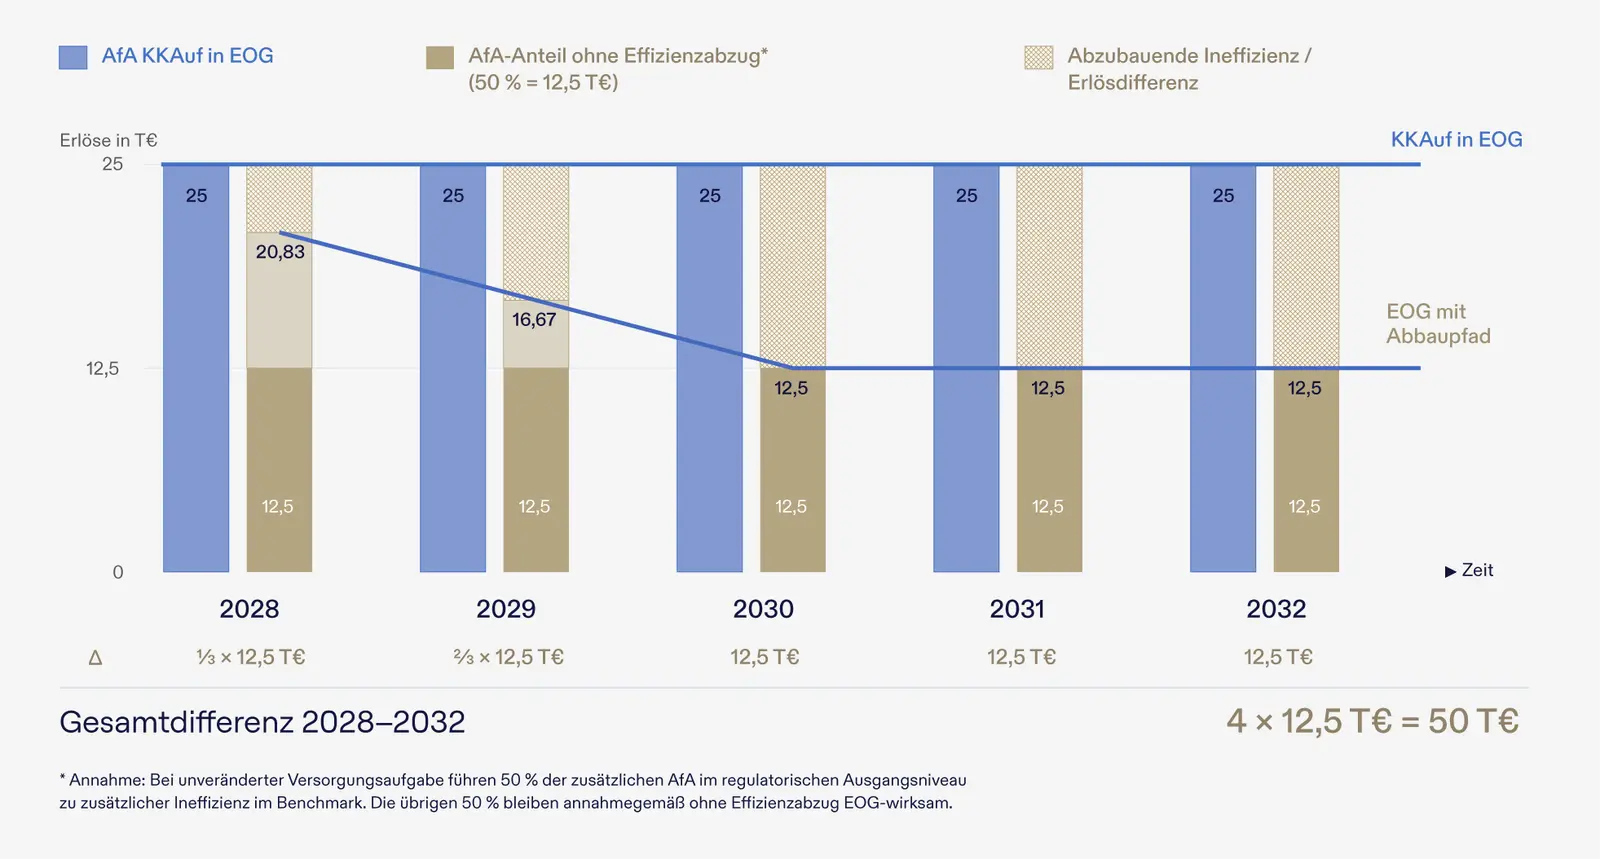
Die kumulierte Differenz entspricht damit rund vier Jahresbeträgen:
12,5 T€ × 4 = 50 T€
Die Quantifizierung ist ausdrücklich als Szenariorechnung zu verstehen. Ob der zusätzliche Aufwand den Effizienzwert tatsächlich in dieser Höhe verändert, kann aus der isolierten Betrachtung einer einzelnen Investition nicht abgeleitet werden. Vollständig wirkungslos erscheint eine Erhöhung der Aufwandsparameter bei unveränderten Parametern der Versorgungsaufgabe allerdings ebenso wenig plausibel. Entscheidend ist die konkrete Position des Netzbetreibers innerhalb der Effizienzvergleichsmodelle.
Gesamtwirkung in der Modellrechnung
Unter den getroffenen Annahmen ergeben sich zwei wesentliche Effekte:
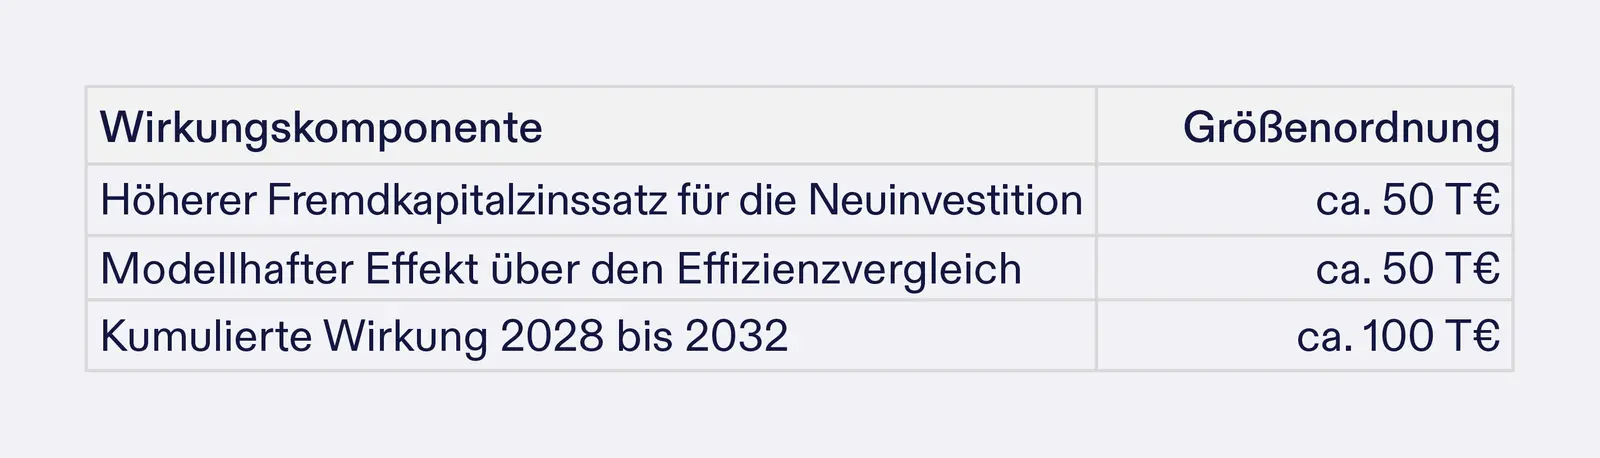
Im Beispielsfall erreicht die kumulierte Erlösobergrenzenwirkung damit eine Größenordnung von etwa 100 T€ beziehungsweise rd. 10 % des Investitionsvolumens. Dieser Betrag ist nicht als zusätzliche Rendite und auch nicht als allgemein übertragbarer Vorteil zu verstehen. Es handelt sich um eine vereinfachte Darstellung der Erlöswirkungen über die fünf Jahre der anstehenden 5. Regulierungsperiode. Maßgeblich für den konkreten Netzbetreiber sind insbesondere die tatsächliche Zinsentwicklung, die kalkulatorischen Restwerte, der individuelle Effizienzwert und die Auswirkungen der Investition innerhalb des Effizienzvergleichs.
Bewertung und Handlungsoptionen
Die Modellrechnung verdeutlicht einen erheblichen und wirtschaftlich relevanten Stichtagseffekt an der Grenze zwischen Bestandsvermögen und Neuinvestitionen. Eine noch im Basisjahr fertiggestellte Anlage kann über die gesamte folgende Regulierungsperiode einem deutlich niedrigeren Fremdkapitalzinssatz unterliegen als eine nur wenige Wochen später fertiggestellte, wirtschaftlich und technisch weitgehend vergleichbare Investition. Zugleich kann die Aktivierung im Basisjahr das Ausgangsniveau und damit die Aufwandsparameter des Effizienzvergleichs erhöhen, während Investitionen nach dem Basisjahr über den Kapitalkostenaufschlag außerhalb des Ausgangsniveaus berücksichtigt werden.
Diese Wirkung ist kritisch zu beurteilen. Der tatsächliche Finanzierungsbedarf einer Investition und die damit verbundenen Kapitalkosten verändern sich nicht grundlegend dadurch, ob die technische Fertigstellung wenige Wochen vor oder nach dem Ende des Basisjahres erfolgt. Gleichwohl kann die regulatorische Behandlung über fünf Jahre erheblich voneinander abweichen. Die von der Bundesnetzagentur gewählte Kombination aus einer siebenjährigen Durchschnittsbildung für das Bestandsvermögen und einem Jahreswert für Neuinvestitionen führt somit zu unterschiedlichen Vergütungen ökonomisch vergleichbarer Investitionen.
Für Netzbetreiber folgt daraus keine pauschale Empfehlung, technisch notwendige Investitionen zu verzögern. Versorgungssicherheit, technische Erfordernisse, Projektablauf, Netzkundeninteressen und handelsrechtliche Aktivierungsvoraussetzungen haben weiterhin Vorrang. Bei Investitionen im zeitlichen Umfeld des Basisjahres sollte der regulatorische Aktivierungszeitpunkt jedoch stärker als bisher in die Investitions- und Projektplanung einbezogen werden.
Insbesondere bei größeren Investitionsvolumina können bereits geringe zeitliche Unterschiede erhebliche Wirkungen auf Kapitalkosten, Effizienzwert und Erlösobergrenzen entfalten. Diese Wirkungen lassen sich durch eine jahresscharfe Simulation der Investitionsvarianten unter Berücksichtigung der individuellen Anlagenstruktur und Effizienzposition transparent machen.
Gerne unterstützen wir Netzbetreiber dabei, die regulatorischen Auswirkungen ihrer Investitionsplanung frühzeitig zu bewerten und fundierte Handlungsoptionen abzuleiten.


