

Im Kernhaushalt ist oft erstaunlich schwer zu erkennen, was einzelne Aufgaben tatsächlich kosten, wie sich Zuschüsse entwickeln und wo Steuerung überhaupt ansetzen kann.
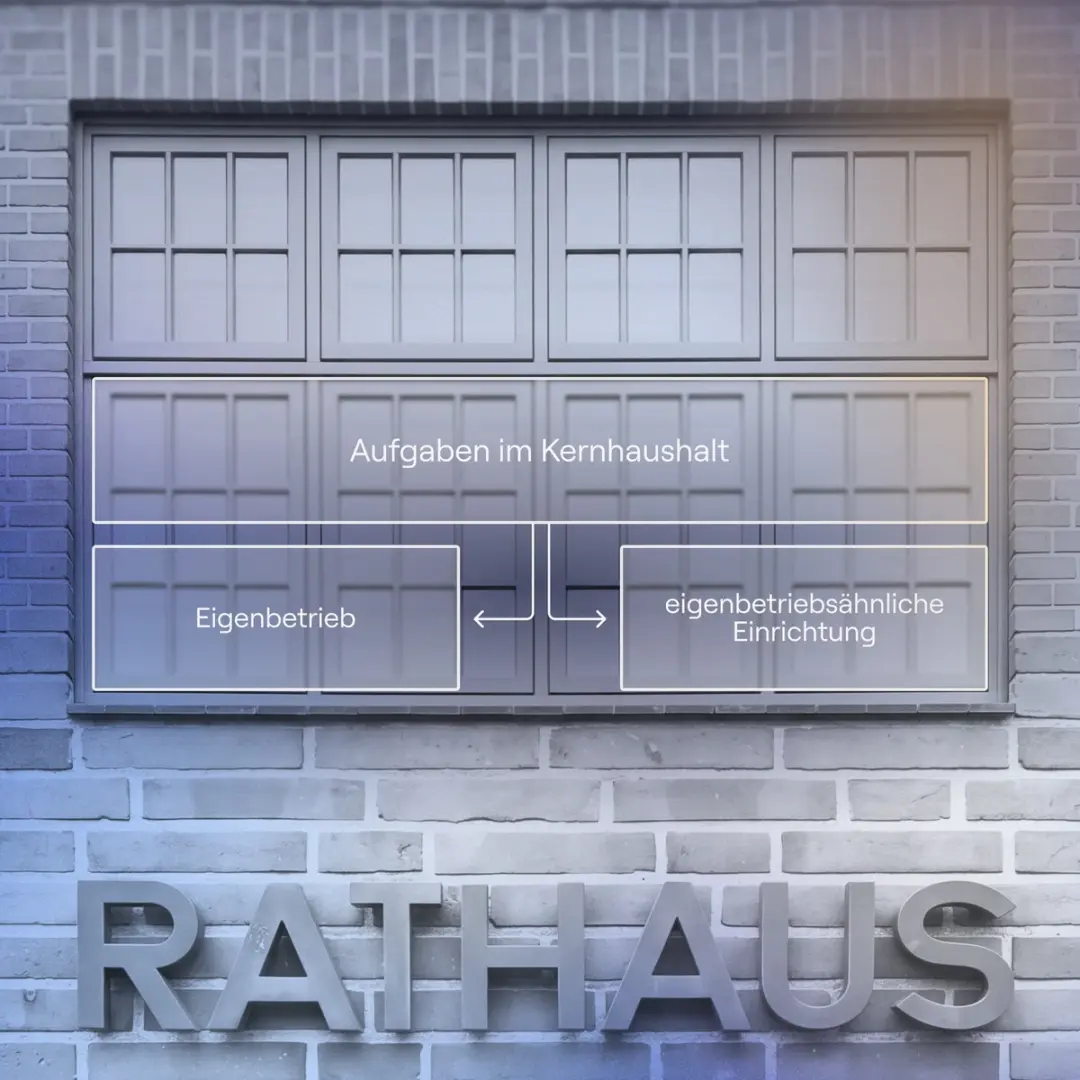
Genau hier setzen Eigenbetrieb und eigenbetriebsähnliche Einrichtung an, ohne neue Gesellschaft und ohne Wechsel des Rechtsträgers. Beide sind Sondervermögen der Kommune mit eigenem Wirtschaftsplan, eigenem Jahresabschluss und eigener Betriebsleitung.
Der Unterschied liegt in der Aufgabe:
Der Eigenbetrieb ist die Form für wirtschaftliche Unternehmen der Kommune. Die
eigenbetriebsähnliche Einrichtung überträgt diese Logik auf nichtwirtschaftliche Bereiche wie Bäder, Gebäudewirtschaft oder Stadtentwässerung.
Damit sind beide deutlich mehr als eine kommunalrechtliche Formfrage: Sie machen Kosten und Zuschüsse transparent, eröffnen der Kämmerei zusätzliche Steuerungsmöglichkeiten und können, richtig aufgesetzt, den Kernhaushalt spürbar entlasten.
Alles aus einer Hand
Wer einen Eigenbetrieb oder eine eigenbetriebsähnliche Einrichtung gründet, braucht mehr als eine Betriebssatzung. Die EversheimStuible Unternehmensgruppe verbindet seit fast sieben Jahrzehnten Wirtschaftsprüfung, Steuer-, Rechts-, betriebswirtschaftliche und technische Beratung für Kommunen und Stadtwerke – vom Zielbild über Eröffnungsbilanz und Gebührenkalkulation bis zur laufenden Steuerung.
Unser Anspruch: Lösungen, die rechtlich belastbar, wirtschaftlich tragfähig und in der kommunalen Praxis umsetzbar sind.
Welche Erfahrungen haben Sie mit Eigenbetrieben und eigenbetriebsähnlichen Einrichtungen gemacht?


